

【本報訊】購買預售屋時,許多民眾認為只要建案標示「履約擔保」就能高枕無憂,但事實上,依內政部規定,預售屋履約擔保共有五種機制,各自保障範圍與內容不盡相同,並非每一種都能提供相同保障。專家提醒,購屋人在簽約前應先確認建案採用的履約擔保方式,充分了解權益內容,才能降低購屋風險、保障自身權益。
嘉義市地政處表示,預售屋從簽約、繳款到完工交屋往往歷時數年,期間購屋人已陸續支付定金、簽約款及工程款。而履約擔保的目的,是降低建商財務異常、工程停滯或無法交屋所造成的損失;但五種機制的保障標的、義務主體及問題發生後的處理方向並不相同。
「價金返還之保證」由第三方金融機構依約辦理保證,若建商倒閉或未能履約,購屋人可依契約請求返還已支付的價金。這項機制保障結果較為直接,協助購屋人取回已繳款項,降低本金無法回收的風險。
「價金信託」與「不動產開發信託」都由信託機構或銀行管理相關財產,並依工程進度分階段撥款,目的在避免資金被挪作其他用途。不過,兩者納入信託的範圍不同。「價金信託」主要管理購屋人繳付的預購款項,讓價金專款專用;「不動產開發信託」除購屋人預購款項外,還將建商土地及興建資金等開發財產納入信託。
「同業連帶擔保」與「公會辦理連帶保證協定」不是以保管購屋價金為主要功能,而是在原建商無法完成建案時,由其他業者或公會會員協定依約承擔續建責任,目標是把房屋蓋完並完成交屋。
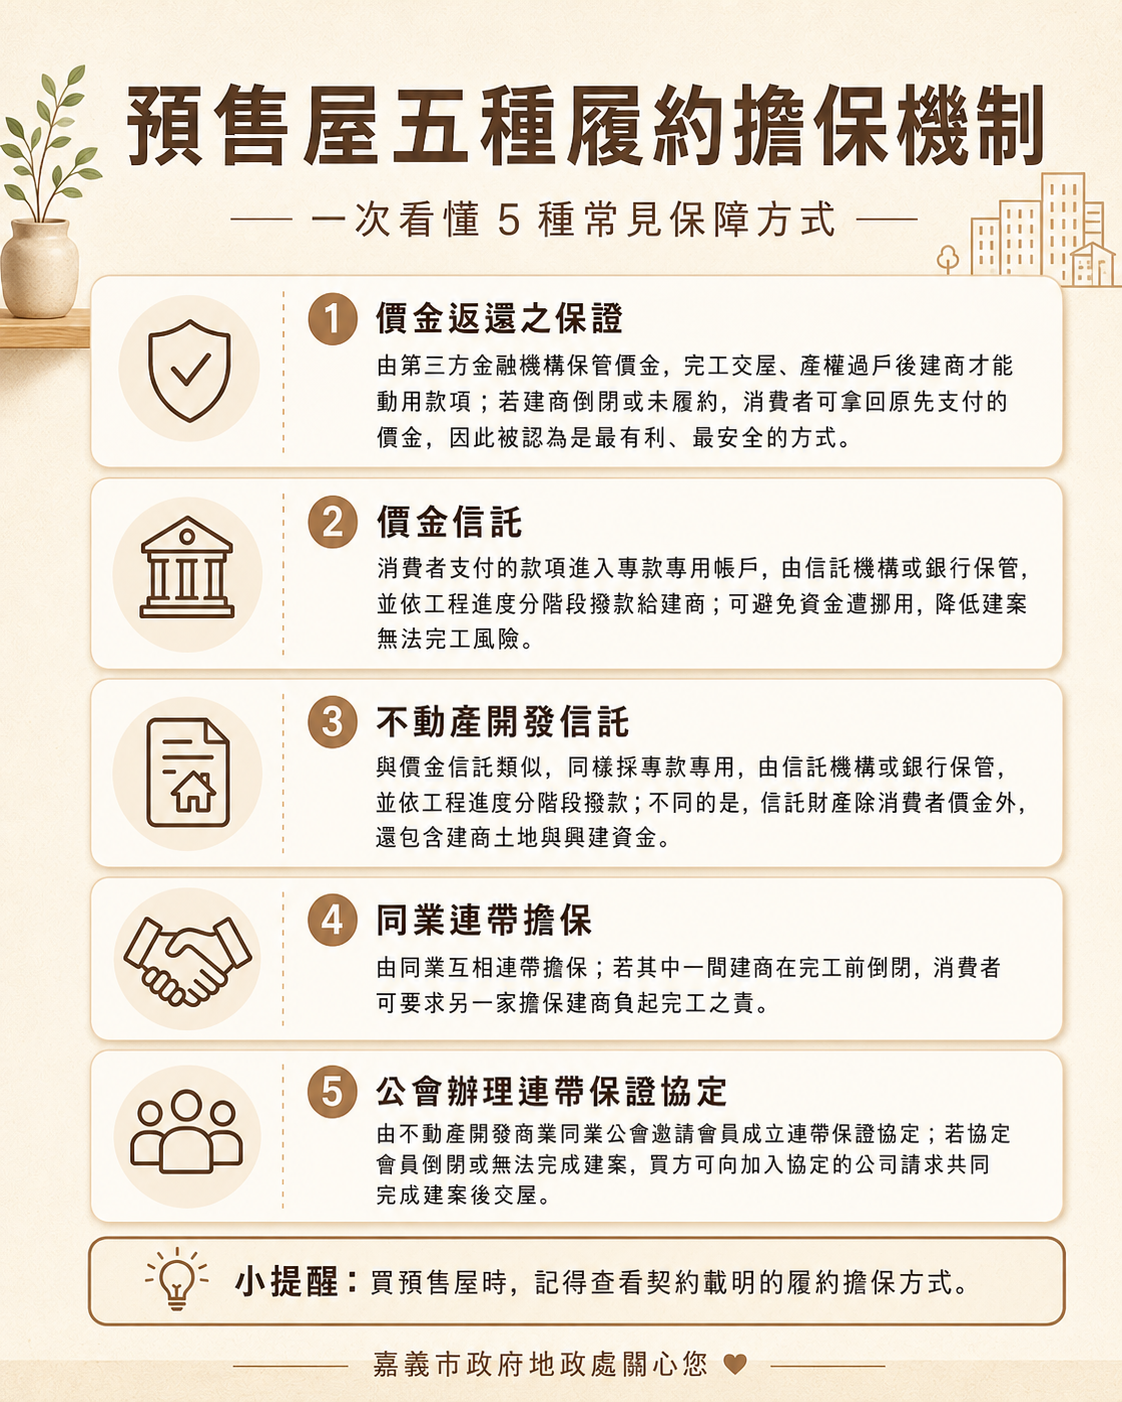
圖說:預售屋五種履約擔保機制。(記者蔡俊賢/翻攝)
地政處進一步提醒,預售屋買賣契約至少應有五日審閱期。民眾應把契約及履約擔保文件帶回詳閱,付款前核對契約、證明文件與收款帳戶是否一致,並將定金、簽約款及工程款匯入指定帳戶。
民眾購屋前,也可利用「嘉義市預售屋建案地圖」(https://pse.is/9elfsq),查詢建案基本資料及履約擔保方式,再進一步與契約及相關證明文件核對。並另針對預售屋履約擔保常見問題製作成「地下政夯」Podcast影音節目「第92集-預售屋建商跑路!已繳的血汗錢該怎麼辦?」(https://solink.soundon.fm/chiayicity),協助民眾了解履約擔保、契約審閱及付款注意事項。